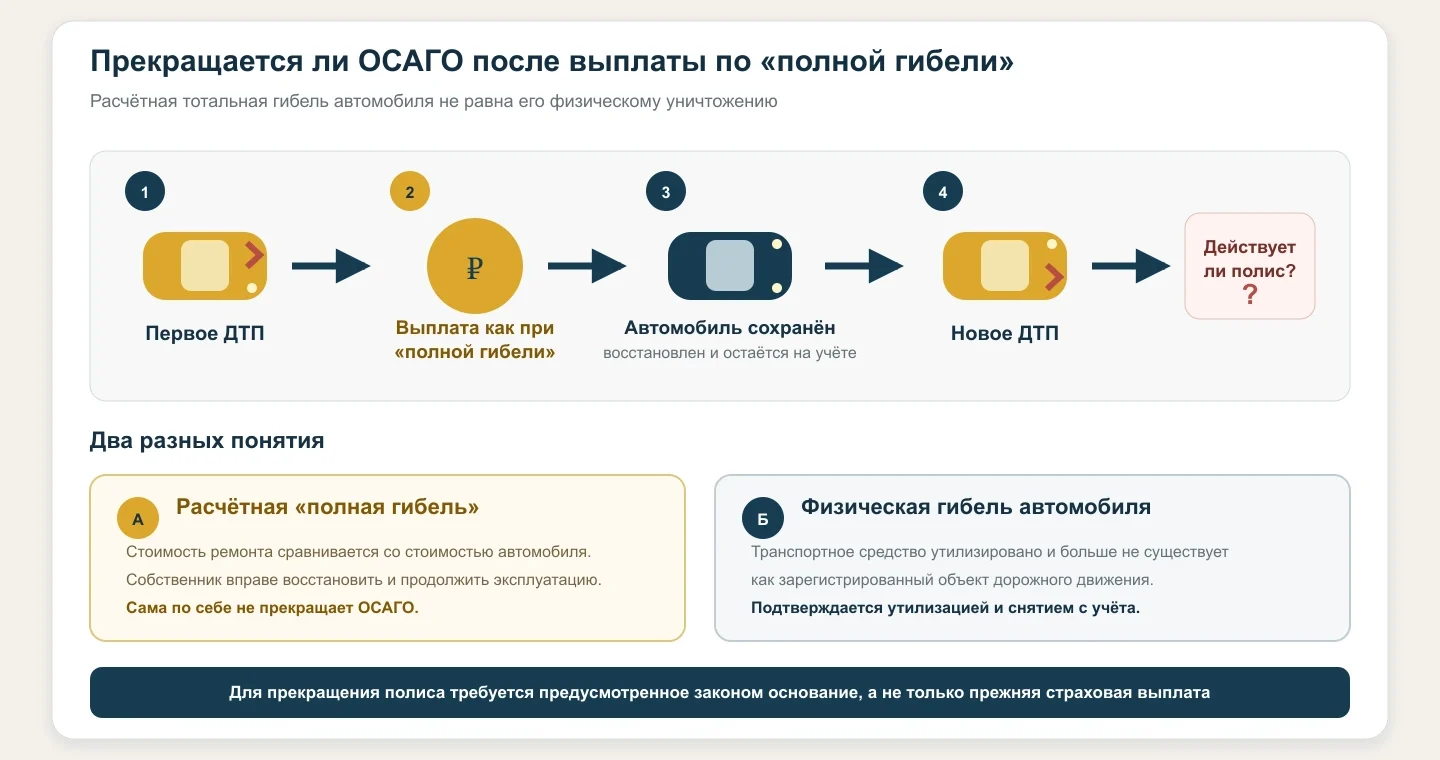
Верховный Суд разграничил экономическую «полную гибель» для расчёта выплаты и физическую гибель транспортного средства. Выплата по предыдущему ДТП не прекращает автоматически действие ОСАГО, если автомобиль восстановлен и продолжает существовать.
Обстоятельства спора
После первого ДТП страховщик выплатил возмещение на условиях полной гибели Mercedes ML350. Автомобиль не был утилизирован и позднее снова попал в ДТП. Страховщик отказал в новой выплате, считая договор досрочно прекращённым.
Что решили нижестоящие суды
Первая инстанция поддержала владельца, но апелляция и кассация отказали, отождествив страховую выплату на условиях полной гибели с прекращением существования транспортного средства.
Позиция Верховного Суда
Экономическая нецелесообразность ремонта не лишает собственника права восстановить автомобиль. Физическая гибель подтверждается утилизацией и снятием с государственного учёта. Сама предыдущая выплата по имущественному страхованию не является предусмотренным основанием прекращения ОСАГО.
Какие обстоятельства имеют решающее значение
- состояние автомобиля после первого ДТП
- был ли автомобиль восстановлен
- снятие с учёта именно после утилизации
- условия и срок договора ОСАГО
- дата второго страхового случая
- документы о предыдущей выплате
Практическое значение
Термин «полная гибель» используется в разных юридических и расчётных контекстах. Ошибка в квалификации способна привести к неправомерному отказу в страховом возмещении.
Расчётная тотальная гибель означает превышение установленного порога стоимости ремонта; физическая гибель означает прекращение существования вещи как транспортного средства.
Как применять позицию суда
Сначала необходимо отделить факты, которые суд признал установленными, от доводов сторон и предположений. Затем следует сопоставить эти факты с доказательствами: документами ГИБДД, видеозаписями, заключениями экспертов, страховыми расчётами и процессуальными решениями. Только после этого правовую позицию можно использовать как ориентир в похожем споре.
Совпадения по одному признаку — виду манёвра, марке автомобиля, размеру выплаты или характеру повреждений — недостаточно. Существенными являются обстоятельства, на которых построен вывод суда, а также причина отмены или сохранения решений нижестоящих инстанций.
Что не следует выводить из этого дела
Если автомобиль действительно утилизирован и снят с учёта либо договор прекращён по иному законному основанию, вывод будет другим.
Алгоритм проверки похожего спора
- изучить документы первого страхового случая
- проверить регистрацию автомобиля
- подтвердить восстановление и эксплуатацию
- проверить срок полиса
- установить законное основание прекращения
- оценить второй случай как самостоятельное событие
Итог дела
Апелляционное и кассационное определения отменены, дело направлено на новое рассмотрение.
Источник и границы разбора
Разбор подготовлен по официальной публикации Верховного Суда Российской Федерации. Он передаёт правовую позицию и существенные обстоятельства, но не заменяет изучение полного текста судебного акта и материалов конкретного дела. Материал не является юридической консультацией.